Sobre o Projeto de Lei Complementar nº 299, de 2026
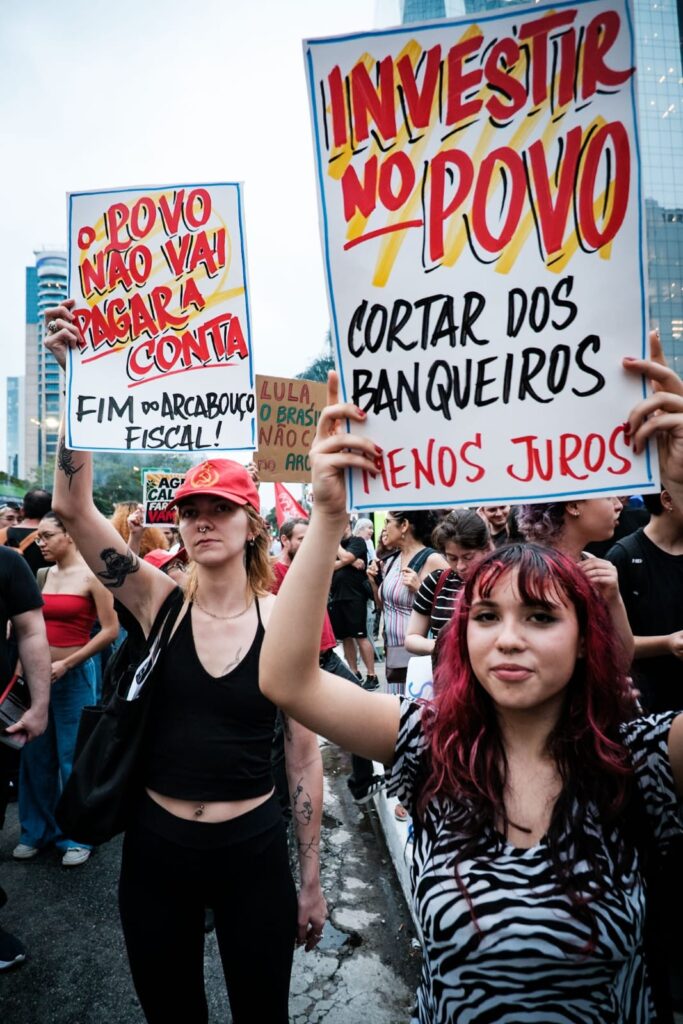
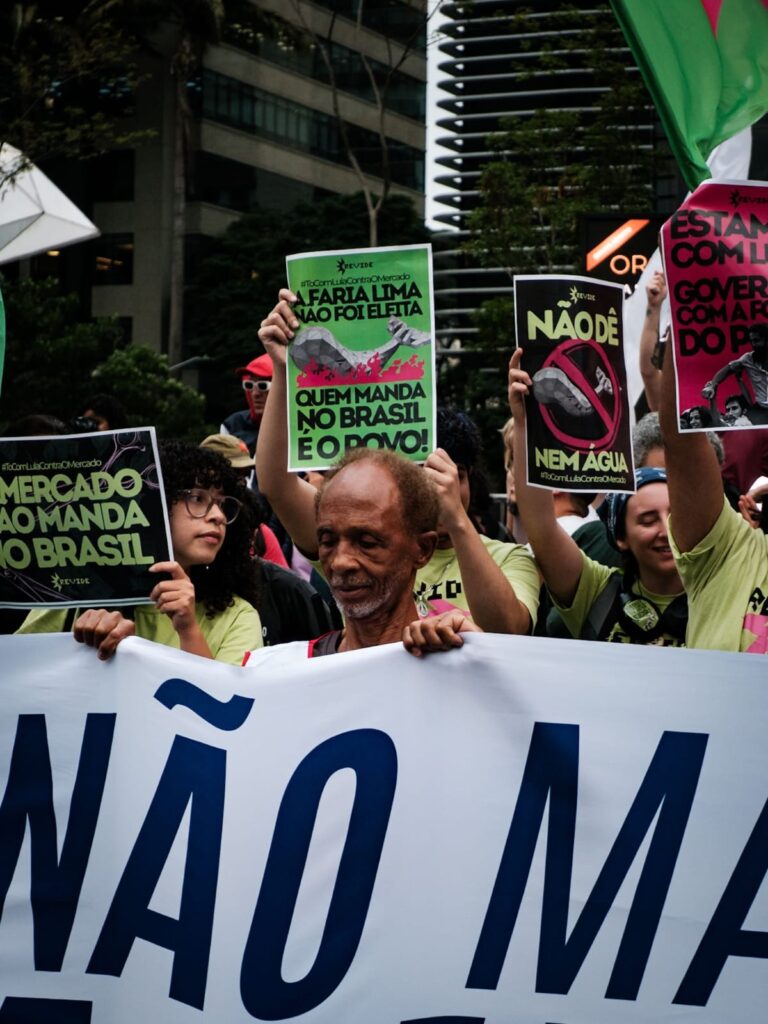
Sim ao crescimento com investimento público. Não à agenda de cortes da Faria Lima
O Instituto Justiça Fiscal (IJF), entidade que atua pela democratização do sistema tributário e pela redução das desigualdades, vem a público manifestar sua crítica ao Projeto de Lei Complementar nº 299, de 2026, cujo texto-base foi aprovado pelo Senado em 12 de novembro de 2026. Não se trata de um ajuste técnico. Trata-se de um pacote que parte de um diagnóstico equivocado, não enfrenta a raiz do problema fiscal e aprofunda a submissão do Estado brasileiro ao mercado financeiro.
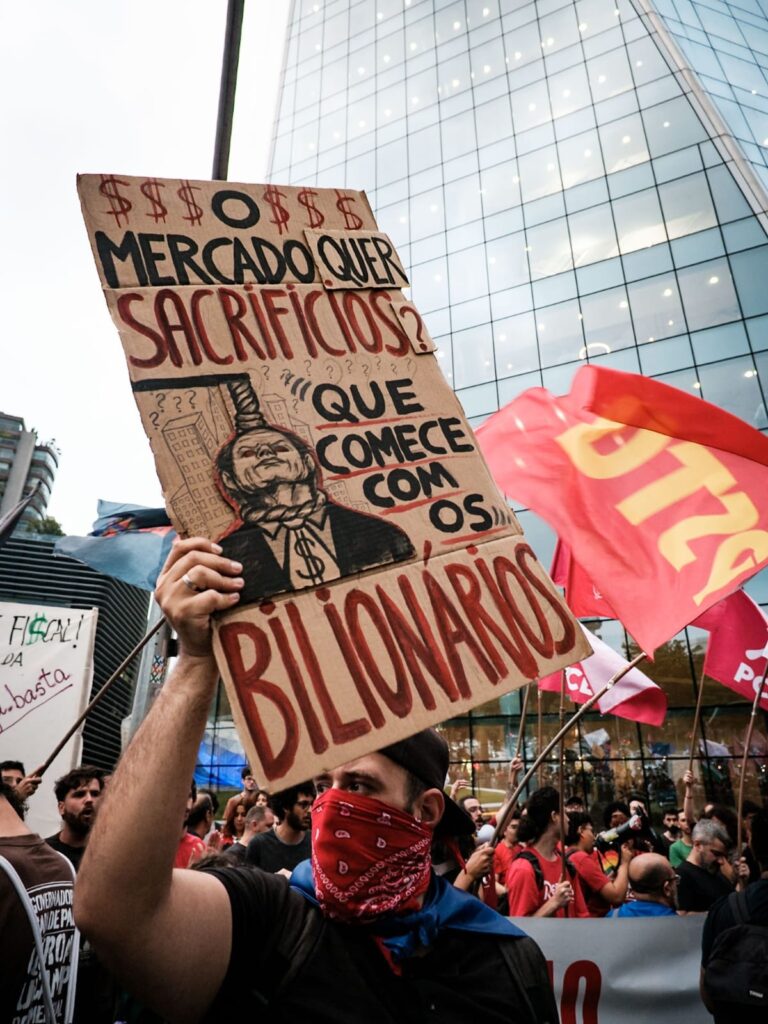
O PLP não é uma resposta à crise. É a rendição a uma narrativa construída pela Faria Lima para impor cortes, disciplinar o governo e preservar a renda dos rentistas. É preciso dizer isso com todas as letras: o adversário não é o povo, não é a classe trabalhadora, não é o funcionalismo, não é o SUS, não é a escola pública. O adversário é o mercado financeiro, que transformou a dívida pública em um mecanismo permanente de transferência de riqueza.
1. Diagnóstico errôneo: o problema é a dívida monetária, não a meta fiscal
O PLP parte da premissa de que o desequilíbrio fiscal é causado pelo crescimento da despesa primária e de que a solução é perseguir o centro da meta, contingenciar mais, limitar o crescimento real do gasto a 2% e cortar benefícios tributários. É um diagnóstico que ignora o essencial: a dívida pública brasileira é monetária, rolada a juros altíssimos, e o resultado nominal é dominado pelo pagamento de juros.
Com a Selic em 13,75% ao ano, o setor público paga cerca de R$ 1,3 trilhão por ano em juros — mais do que o conjunto dos gastos com saúde, educação e investimento. A dívida bruta já supera 82% do PIB. O resultado nominal é o resultado primário menos os juros nominais da dívida: quando os juros crescem mais que a economia, o resultado nominal se deteriora mesmo com superávit primário. O resultado primário, mesmo que entregue com sacrifício, é uma fração pequena do resultado nominal. Dado o nível de juros, o resultado nominal “engolirá” qualquer resultado primário.
E, como a economia está quase estagnada, o PIB nominal cresce pouco; com juros reais muito acima do crescimento, a relação dívida/PIB aumenta de qualquer forma. O ajuste primário não controla a trajetória da dívida; apenas transfere renda para os credores.
Não se trata, portanto, da meta fiscal em si. A meta é um alvo intermediário que só faz sentido se o resultado nominal estiver sob controle. E o resultado nominal não está sob controle porque a política monetária, a gestão da dívida e a liberdade de movimento de capitais produzem juros que consomem o orçamento. O PLP vê a árvore e perde de vista a floresta.
O mercado financeiro — a Faria Lima — construiu o consenso de que o governo “não tem controle das contas públicas”. Esse consenso não é uma avaliação técnica neutra: é um instrumento político para impor cortes, disciplinar o governo e preservar a renda dos rentistas. Ao sinalizar com o PLP, o governo admite esse diagnóstico e promete se “emendar”, fazer o que for preciso para debelar o “descontrole”, inclusive adotar medidas impopulares contra sua própria base. Pouco importa o dispositivo que vença na votação dos destaques: o estrago político na base já está feito. E o governo joga para si a culpa pelos juros altos, quando a causa principal é o arranjo monetário e a liberdade de fluxo de capitais.
2. A raiz do problema é o arranjo macroeconômico, não a despesa primária
Desde o Plano Real, o Brasil organizou sua macroeconomia em torno do chamado tripé macroeconômico — meta de inflação, câmbio flutuante e meta de superávit primário —, combinado com a abertura financeira e a liberdade de movimento de capitais. Esse arranjo produz as maiores taxas de juros reais do mundo, atrai capital especulativo, valoriza o câmbio, desindustrializa o país e transfere uma parte enorme do orçamento público para os detentores de títulos.
A questão fiscal é real, mas é subordinada a esse arranjo. O PLP não toca no tripé, não controla o fluxo de capitais, não questiona a autonomia do Banco Central nem a meta de inflação, não mexe no caráter monetário da dívida. Pelo contrário: reforça o arcabouço, cria novos instrumentos de contenção e transforma o investimento público em variável de ajuste. É mais do mesmo: menos Estado, mais mercado, mais juros.
Enquanto o Brasil mantiver um arranjo que premia a especulação e pune a produção, qualquer ajuste fiscal será um ajuste contra o povo. Não haverá meta fiscal, teto de gastos ou contingenciamento capaz de estabilizar a dívida se os juros continuarem a crescer acima da economia. O problema não é a falta de “responsabilidade fiscal”; é a captura da política macroeconômica pelos interesses rentistas.
3. O ajuste pelo lado da receita é positivo, mas insuficiente e mal desenhado
O IJF reconhece que o PLP contém avanços. A revisão de benefícios tributários, a restrição a compensações e o combate a privilégios setoriais são medidas na direção correta. O ajuste pelo lado da receita é positivo. Mas é insuficiente e não avança sobre os rendimentos financeiros.
O PLP não avança sobre a tributação de lucros e dividendos, não institui o Imposto sobre Grandes Fortunas, não revê a isenção de LCI e LCA, não taxa ganhos de capital, não corrige a tabela do Imposto de Renda, não enfrenta a regressividade da estrutura tributária. Pior: o corte linear de benefícios atinge a produção e os serviços, enquanto preserva os privilégios do setor financeiro. É um ajuste que penaliza quem produz e poupa quem vive de juros.
O PLP também esquece o imposto de exportação. O Brasil taxa quase nada das exportações de commodities, minérios e petróleo; a renda diferencial das nossas riquezas naturais é apropriada privadamente, sem retorno à sociedade. O IJF sempre defendeu um imposto de exportação progressivo, que capture essa renda e financie a transição ecológica, a reindustrialização e as políticas sociais. O PLP faz o contrário: trata a receita do imposto de exportação de petróleo como excepcional, retira-a da base do piso da saúde e a mantém fora do financiamento permanente do Estado.
E o PLP não revoga o mecanismo de Juros sobre Capital Próprio (JCP). O JCP é uma despesa fictícia, criada pela Lei 9.249/95, que permite às empresas deduzir do IR e da CSLL uma remuneração paga aos acionistas como se fosse juro de capital de terceiros. É um dos maiores privilégios do sistema tributário brasileiro, uma transferência de recursos públicos para os sócios e acionistas. O IJF sempre defendeu sua extinção. O PLP não o enfrenta; a agenda tributária em discussão no Congresso, quando muito, propõe elevar a alíquota do JCP de 17,5% para 20%, o que é insuficiente. Revogar o JCP é condição para qualquer reforma tributária séria.
4. Investimento público e reindustrialização: a alternativa ao ajuste
O PLP trata o investimento público como despesa residual, sujeita a contingenciamento e ao teto de 2%. É a lógica oposta àquela de que o Brasil precisa. O país não vai se desenvolver cortando investimento; vai se desenvolver investindo na reindustrialização, na infraestrutura, na transição energética, na saúde, na educação, na ciência e tecnologia, na soberania digital e na defesa.
O investimento público tem efeito multiplicador, amplia a capacidade produtiva, gera emprego e renda, aumenta a arrecadação e, no médio prazo, reduz a relação dívida/PIB pelo crescimento. A austeridade é autofágica: corta investimento, reduz o crescimento, diminui a arrecadação e aumenta a dívida. O PLP não cria um espaço protegido para o investimento; o mecanismo de “investimento com o excesso de contenção” é pequeno, condicional e pró-cíclico. Não é uma política de desenvolvimento; é um prêmio por ajuste.
Reindustrializar exige controle do fluxo de capitais, gestão do câmbio, política industrial ativa, compras públicas, crédito público, empresas estatais fortes e planejamento. Exige soberania econômica: o direito de definir o ritmo da abertura, de proteger setores estratégicos, de regular o capital estrangeiro e de subordinar a política monetária ao desenvolvimento. O PLP não discute nada disso; aceita o arranjo que nos mantém dependentes, desindustrializados e vulneráveis.
5. O subfinanciamento da saúde e da educação nos municípios
O PLP não revoga formalmente os pisos constitucionais, mas muda a base de cálculo do piso da saúde e aperta o conjunto do financiamento federal. A saúde municipal depende do SUS, dos repasses federais e estaduais e do piso de 15% da Receita Corrente Líquida (RCL); a educação municipal depende do Fundeb e do piso de 18% da Receita Líquida de Impostos. Ao excluir receitas de petróleo da RCL, ao limitar o crescimento real das despesas a 2% e ao ampliar o contingenciamento, o PLP reduz o espaço para esses pisos e para os repasses aos municípios.
O resultado será subfinanciamento da atenção básica, da educação infantil e do ensino fundamental, justamente nas cidades que mais dependem do SUS e do Fundeb. Prefeitos terão de escolher entre cortar serviços, aumentar impostos locais e não expandir a cobertura. Os municípios pobres, que têm menor base tributária própria e maior dependência de transferências, serão os mais atingidos. A conta do ajuste será paga pela população que usa o posto de saúde e a escola pública, e não pelos credores da dívida.
Como alertou a CNTE, os pisos podem estar formalmente preservados, mas os novos limites fiscais pressionam suas receitas e despesas, além de programas como o Programa Nacional de Infraestrutura Escolar, custeado pelo Fundo Social do Pré-sal e sujeito a contingenciamento. Não se trata de preservar apenas o texto constitucional; trata-se de preservar o financiamento efetivo. Sem financiamento, o direito à saúde e à educação vira promessa vazia.
6. O governo é refém, mas o adversário é o mercado
Esta nota não é um ataque ao governo. O governo é hoje refém do mercado financeiro, da Faria Lima, que impõe o diagnóstico, o ritmo e o cardápio do ajuste. Mas é preciso dizer com clareza: ao aceitar esse diagnóstico, o governo assume a culpa pelos juros altos e promete se “organizar” para o mercado, inclusive contra sua própria base. O PLP não é uma resposta à crise; é a rendição a uma narrativa que serve aos rentistas.
O mercado não é um juiz externo, imparcial. É parte interessada. O IJF estima que o “mercado” — sinônimo de elite econômica — se apropria de cerca de R$ 1,7 trilhão por ano de recursos públicos via pagamento de juros de títulos, evasão fiscal e renúncias fiscais, a “Bolsa Empresário”. Só de renúncias fiscais, a previsão para 2026 é de R$ 612,84 bilhões. É esse mesmo mercado que exige cortes na saúde, na educação, na Previdência e nos benefícios sociais. Não há neutralidade nesse debate: há um conflito distributivo.
A Faria Lima não quer apenas equilíbrio fiscal. Quer subordinação. Quer um Estado que renuncie à política industrial, à gestão do câmbio, ao controle de capitais e à soberania. Quer um governo que peça licença aos credores antes de investir. O PLP entrega a ela exatamente isso: mais instrumentos de contenção, menos investimento, mais juros, mais privilégios financeiros.
7. O que o IJF defende
O IJF defende outro caminho, baseado em sete eixos:
a.Revogação do JCP (Juros sobre Capital Próprio) e tributação efetiva de lucros, dividendos, grandes fortunas, heranças, ganhos de capital, LCI/LCA e títulos financeiros. Correção da tabela do Imposto de Renda da Pessoa Física e aumento da alíquota efetiva sobre as altas rendas.
b.Imposto de exportação sobre commodities, minérios e petróleo, com alíquotas progressivas, para capturar a renda diferencial e financiar a transição ecológica e a reindustrialização.
c. Revisão dos gastos tributários e dos benefícios fiscais sem retorno comprovado, com prazos e avaliação de custo-benefício.
d. Preservação e ampliação dos pisos da saúde e da educação, sem mudança na base de cálculo, com financiamento efetivo do SUS e do Fundeb e proteção aos municípios.
e. Investimento público fora dos limites do arcabouço, com regra de ouro para o investimento e tratamento do investimento como ativo, não como despesa de custeio.
f. Criação de mecanismos de coordenação das políticas fiscal e monetária, visando juros baixos e o controle do fluxo de capitais e do câmbio, para impedir a especulação, estabilizar a moeda e subordinar a política monetária ao desenvolvimento.
g. Fortalecimento do Estado, das empresas públicas, dos bancos públicos e da capacidade de planejamento, com soberania econômica.
8. Conclusão
O PLP contém muitos elementos do projeto majoritariamente rejeitado pelo povo brasileiro em 25 de outubro. Ele não enfrenta as questões estruturais, parte de um diagnóstico errado, é insuficiente na receita, não tributa os rendimentos financeiros, esquece o imposto de exportação, não revoga o JCP, comprime o investimento público, pressiona a saúde e a educação nos municípios e aprofunda a submissão ao mercado. Não é um ajuste para o povo; é um ajuste contra o povo.
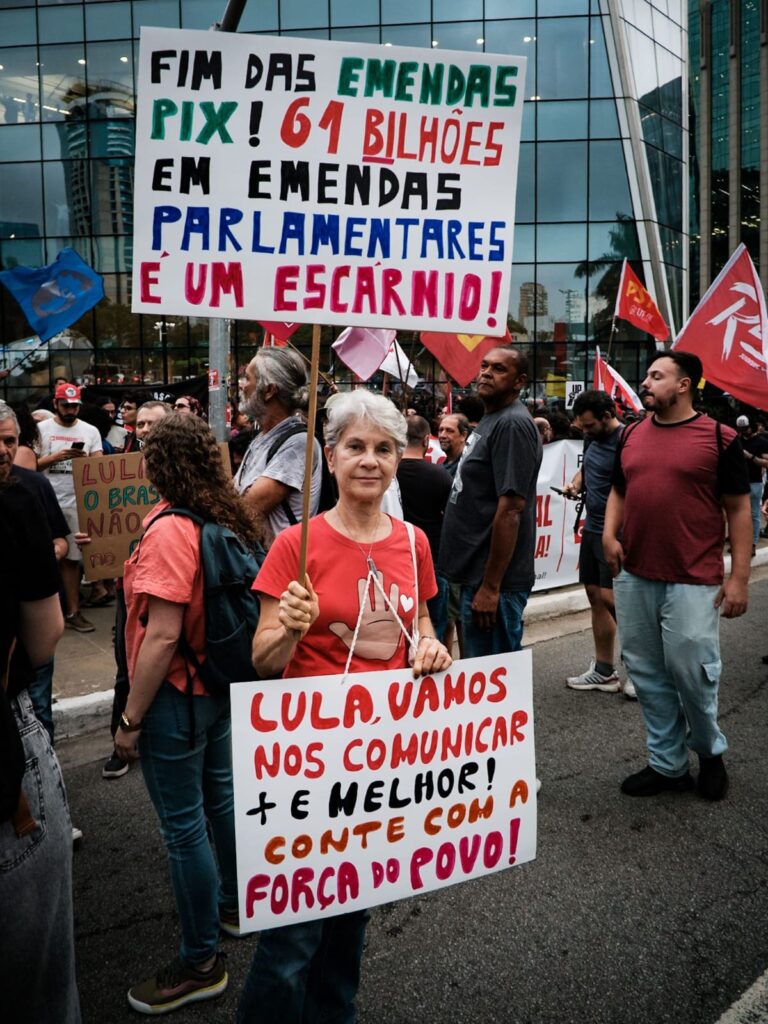
O IJF conclama os movimentos sociais, os sindicatos, os estudantes, os prefeitos, os parlamentares comprometidos com o desenvolvimento e toda a sociedade a exercer a legítima pressão democrática para alterar substancialmente o PLP 299 e a construir outra agenda: investimento público, reindustrialização, justiça tributária, controle de capitais e soberania econômica.
Mais investimento público, menos privilégios. Mais soberania, menos submissão ao mercado.
Instituto Justiça Fiscal (IJF)
Conselho Deliberativo e Diretoria Executiva
18 de novembro de 2026